10. září 2026 · 5 min čtení
Peníze vznikají a zanikají účetními operacemi. Kdo je ale v Česku tvoří a ničí rychleji, a co to znamená?
Eurosystém a Česko měří peněžní zásobu agregátem M3. Opusťme (někdy zajímavé, ale spíše kazuistické) diskuse o tom, proč tomu tak je a jak se to v čase vyvíjelo, a podívejme se na nejčastější a co do objemu největší operace, kterými se peněžní zásoba v moderních ekonomikách mění.
Suverénní jedničkou je poskytnutí úvěru bankou nebankovní jednotce. Když banka poskytuje úvěr 500 000 Kč domácí firmě, účtuje následovně:
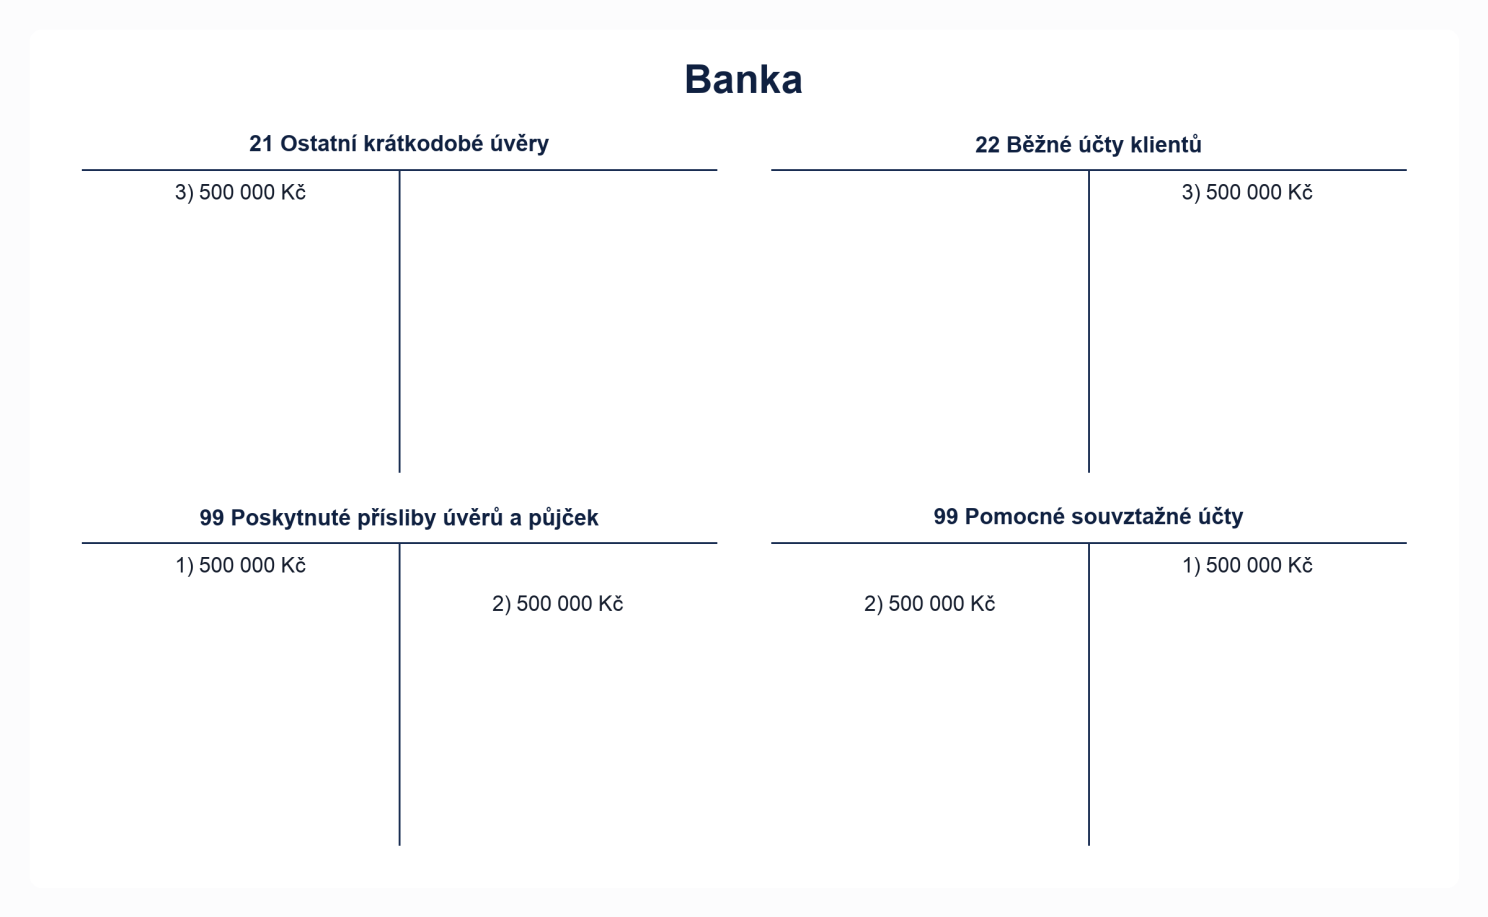
1). je sjednání krátkodobého úvěru a účtování o poskytnutém úvěrovém příslibu v podrozvaze, 2). je zrušení podrozvahové evidence, a 3). je připsání prostředků na účet firmy oproti vytvoření pohledávky. Trojkou vznikají nové peníze, a M3 jde nahoru.
Splácení úvěrů firmou je opačný proces. M3 se oboustranně mění mnoha dalšími operacemi (např. připsáním úroku na účet klienta, koupí bankou majetku od domácího soukromého sektoru, přijetím vkladu bankou pro klienta ze zahraničí atd.). Druhým největším tvůrcem peněz, a to dominantně ve vyspělých zemích je centrální vláda, a to tak, že se zadlužuje (vybere na daních a dalších příjmech méně, než utratí) a dluh si kupují banky. Centrální vláda obdrží na účet u centrální banky likviditu (která zaslouženě není součástí M3) a tu ještě v témže roce utratí.
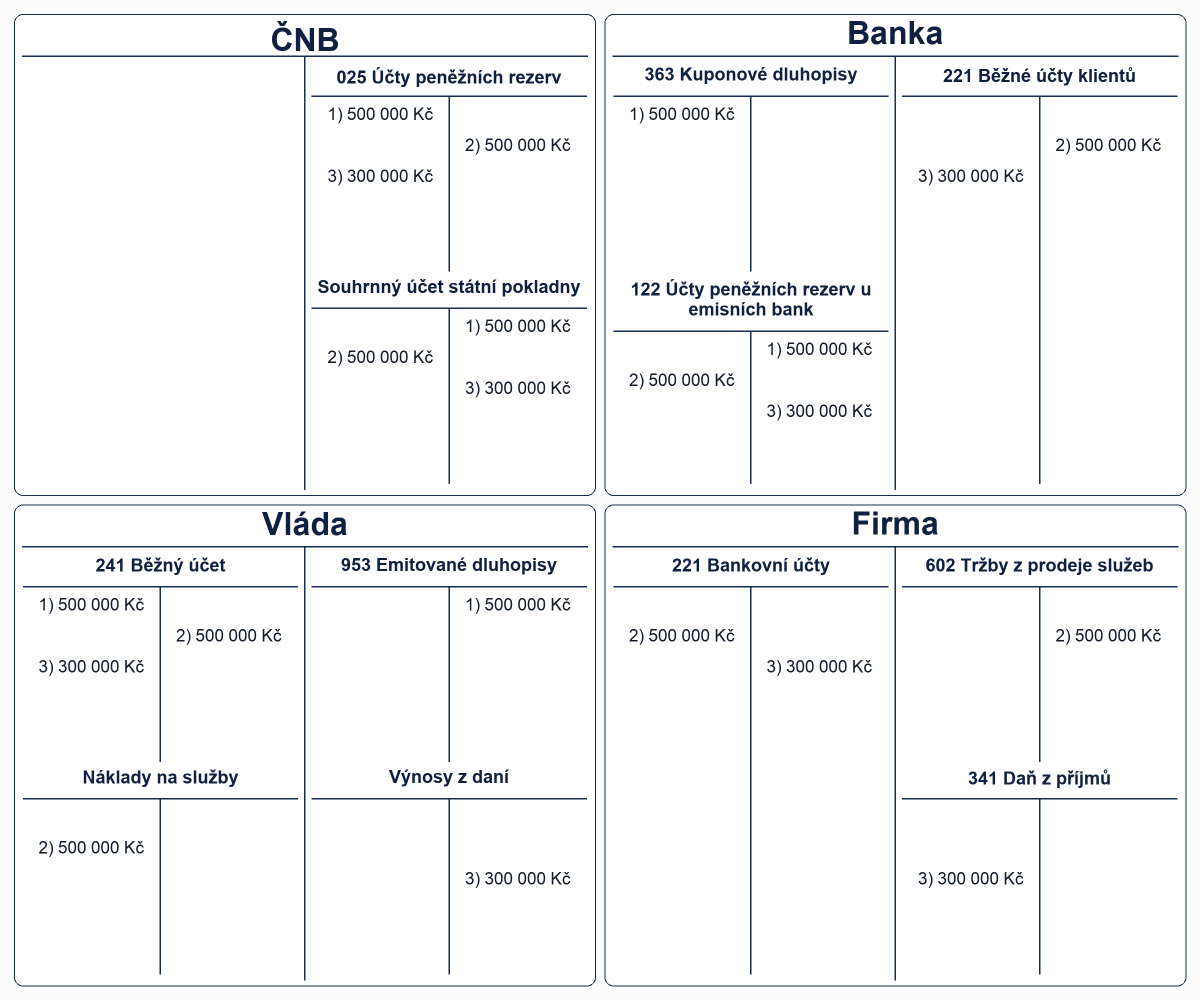
1). Vláda vydá státní dluhopisy a prodá je bance. 2). Vláda obdrženou likviditu utratí za služby soukromého sektoru. 3). Soukromý sektor (firma) zaplatí daň z příjmu vládě. Rozdíl je plus 200 000 Kč na účtech firem, tedy růst M3. Kdyby vláda prodala dluhopisy domácnostem a pak by utrácela na soukromém trhu, tak by M3 nejdříve poklesla a následně by se o stejnou hodnotu navýšila. Obrázek 2 ukazuje finální zjednodušené rozvahové dopady. Skutečné rozúčtování bude složitější, ale na výsledku to nic nemění.
T-účtové bádání po podstatě peněžní mechaniky má v ekonomické literatuře dlouhou tradici. Patrně prvním ekonomem, jenž popisoval bankovní tvorbu peněz v rozložení do účetních položek byl Skot Henry Dunning Macleod (viz jeho monumentální díla z let 1876 a 1889-1891). V Česku o tom podrobně psal Jílek (2013), a v USA svého času vyvolala značný zájem publikace Federální rezervní banky v Chicagu (1992).
Jenže jak se proti sobě tito dva hráči, banky a vláda, dlouhodobě vedou, kdo tvořil víc peněz? Mohla by to nastínit ČNB, ale v ARADu sleduje především stavy (složky a protipoložky M3, členění komponent M3 podle sektorů a roční míry přírůstků M3). Tokové řady ČNB také zveřejňuje, jde ale o čisté toky. Hrubou tvorbu a zánik peněz z nich nezjistíme.
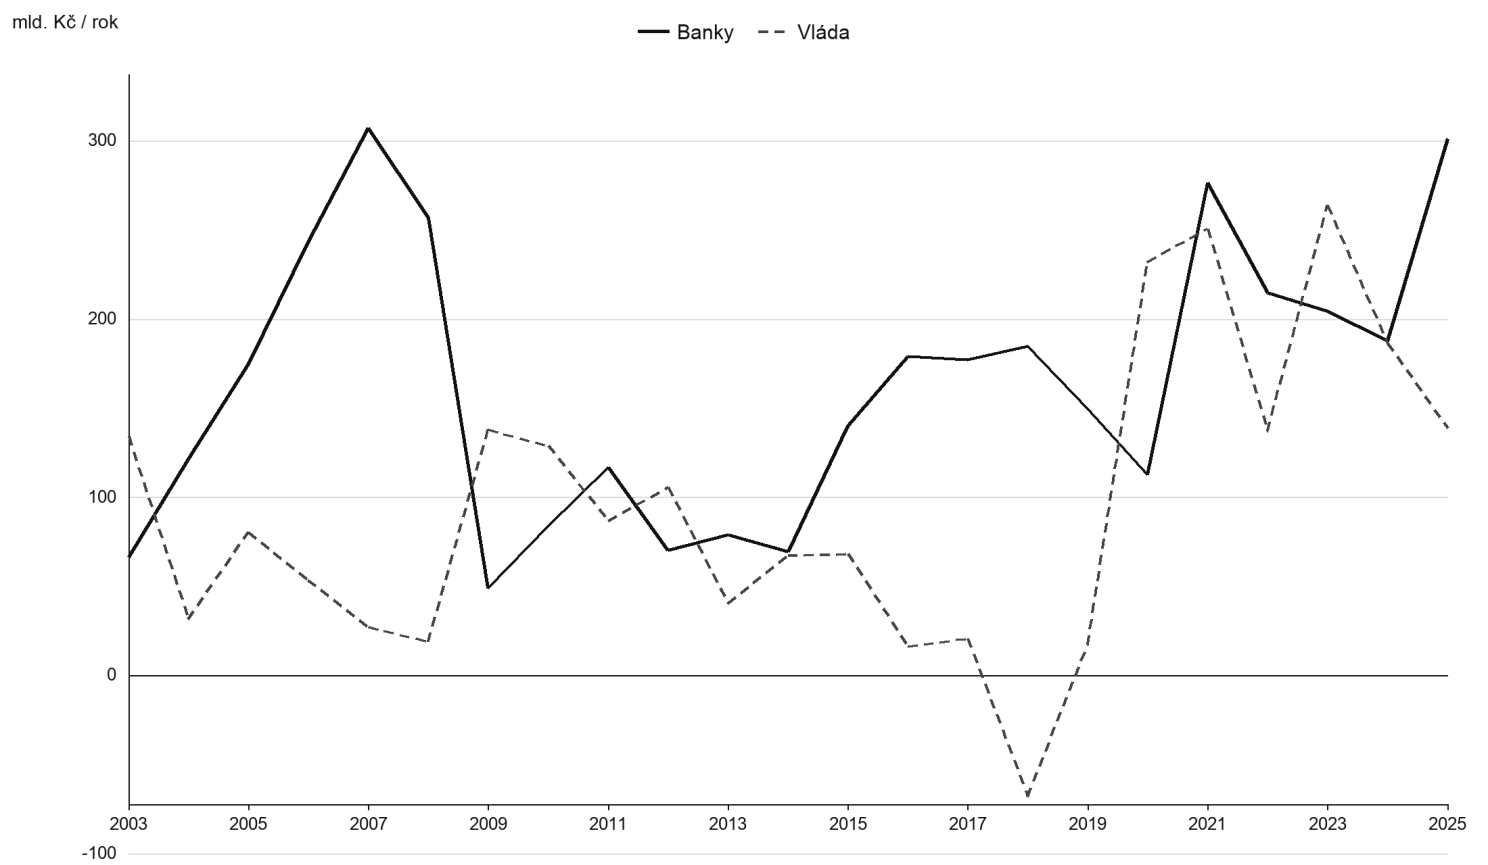
Abychom to byli schopni odhadnout, potřebujeme šťourat v jiných časových řadách a aproximovat. Vezměme největší položky tvorby a zániku peněz bankami a vládou. Na obrázku 3 je plná čára značící kumulované čisté toky úvěrů bank domácnostem a nefinančním podnikům ve všech měnách od roku 2003. Vycházím z měsíčních transakcí ECB přepočtených průměrným kurzem CZK/EUR. Transakce jsou očištěné o odpisy, reklasifikace a kurzové přecenění. Zbývají nové úvěry minus splátky. Čárkovaná čára značí kumulované saldo ústřední vlády od roku 2003, snížené o změnu dluhu v držení domácích nebankovních subjektů. Odhad je hrubý a slouží jen pro demonstraci základní dynamiky.
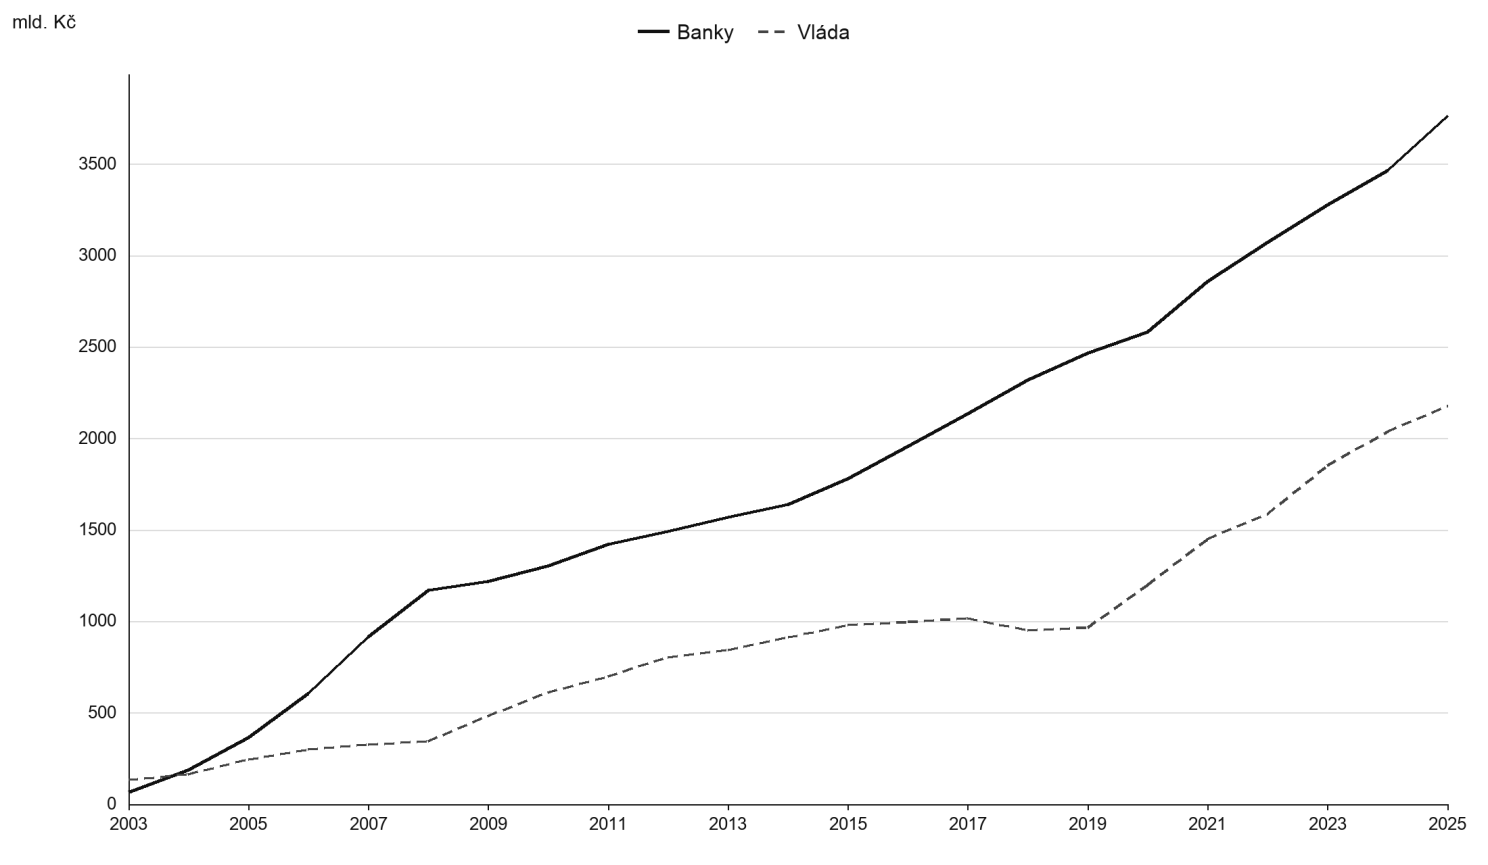
Banky vytvořily výsledně více peněz v porovnání s vládou. Na obrázku jsou dobře vidět epizody největšího rozpětí (před GFC a během konsolidace a rozpočtového přebytku). V těchto obdobích banky tvořily o dost víc peněz než vláda.
Ale musíme se podívat i na největší hrubé objemy samotné tvorby peněz. Zde jednoznačně vede vláda, protože najednou hodně utratí. Porovnejme nové úvěry bank soukromému sektoru a vládní utrácení. Mimochodem, vládní utrácení a zdanění (jak plyne i z obrázku 2) je i největším zdrojem fluktuace likvidity (zůstatků bank na účtech u ČNB) během roku.
Na obrázku 4 je plná čára značící roční nové úvěry bank domácnostem a nefinančním podnikům v korunách od roku 2004. Nezahrnuje kontokorenty, revolvingové úvěry a kreditní karty. Ty vynechané položky jsou ve statistice nových obchodů vedené jako stav, proto v hrubé tvorbě nejsou. Tečkovaná čára značí čistě nové úvěry, bez refinancování a bez renegociací. Tyto údaje jsou k dispozici až od roku 2018. Čárkovaná čára značí roční výdaje ústřední vlády bez zaplacených úroků.
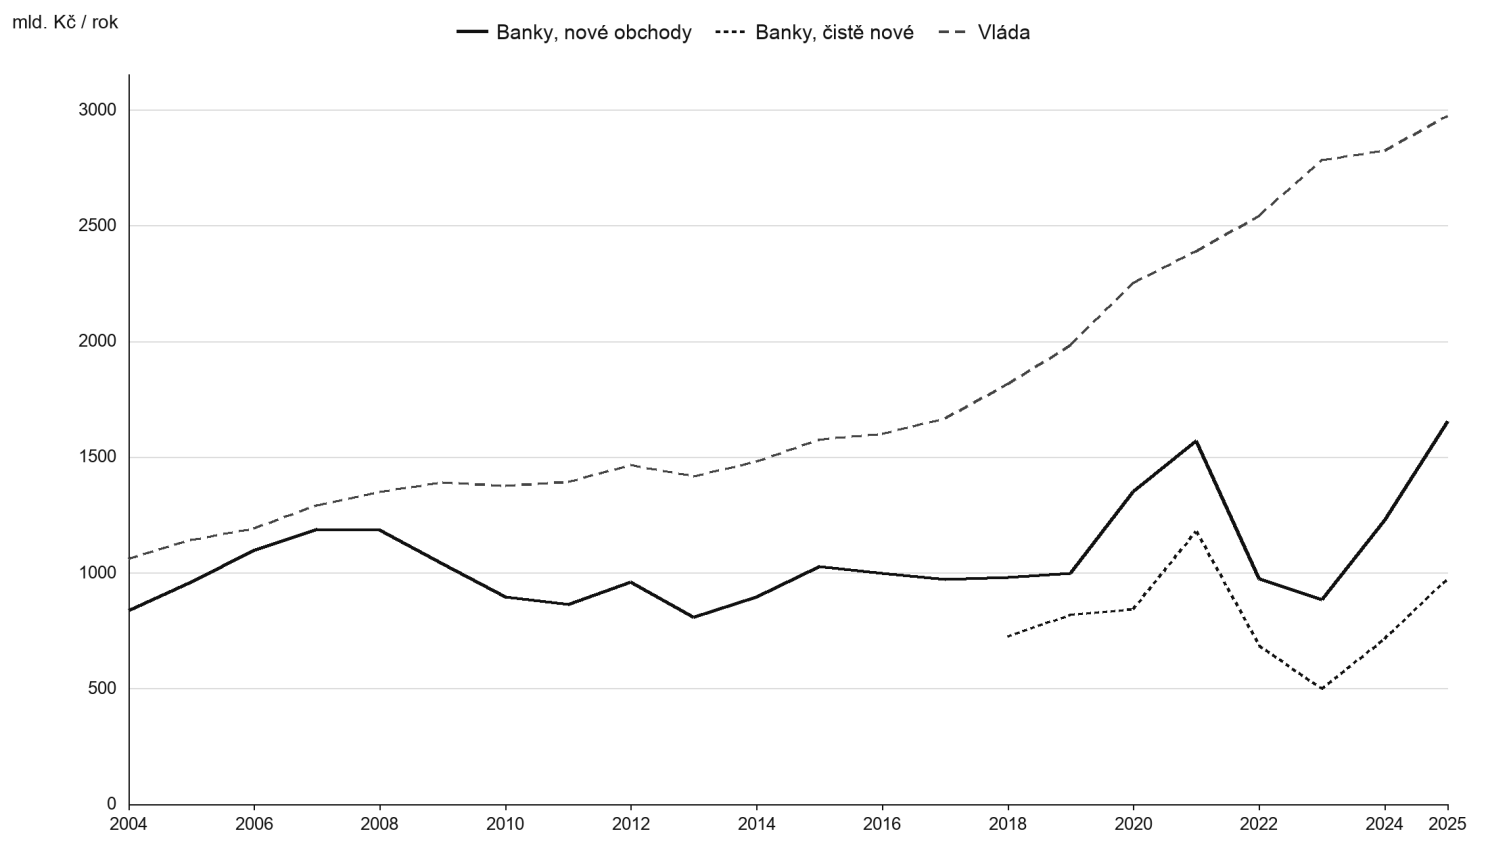
Zajímá nás ale závod v rychlosti. Kdo tvořil peníze rychleji, bankovní sektor, nebo vláda? Pokud se podíváme na roční přírůstky, tak vidíme, že kromě již zmíněné krize vláda tvořila (pochopitelně) rychleji i během covidu. V roce 2023 byly banky v úvěrování opatrnější. V letech 2024 až 2025 se už úvěrová aktivita zvýšila a banky opět začaly tvořit peníze rychleji.
Stát přidal víc v letech 2003, 2009, 2010, 2012, 2020 a 2023. Z let, kdy vedl stát, byl nejvyšší přírůstek v roce 2023 (264 mld. Kč), druhý v roce 2020 (232 mld. Kč).
Je to tedy těsný souboj. Ústřední vláda někdy přidá za rok víc než banky přes úvěry, někdy naopak. Co nám to říká?
Závěry
Položme si jednoduchou otázku. Která peněžní zásoba je stabilnější? Ta, kterou dlouhodobě tvoří hlavně banky, nebo ta, ve které roste podíl státem tvořených peněz? Vysoký podíl bankovních peněz je znakem expanze finančního cyklu a indikátorem systémového rizika. Odráží finanční páku a soukromý dluh, a proto ho regulátoři pozorně sledují. Podílu státních peněz se taková pozornost nevěnuje.
Za bankovním úvěrem stojí hodnocení rizika, ziskový apetit banky, regulační realita, konkurence a úrokové sazby. Soukromé úvěry mají splátkový kalendář, velká část budoucího zániku peněz je tak známá už v den poskytnutí úvěru. Státní peníze zase vznikají z titulu zadlužení spíše politickým rozhodnutím (i když heterodoxní ekonomie má na věc odlišný názor a tvrdí, že s ohledem na toky peněz negativní čistá finanční pozice vlády dodává „jednoduchá“ čistá finanční aktiva soukromému sektoru, čímž uspokojuje potřeby ekonomiky). Daňové příjmy a velké zániky peněz z titulu výběrů daní umíme jen odhadnout. Ve vyspělých zemích státních peněz dlouhodobě přibývá.
Tato konstrukce je zajímavým výchozím bodem pro hlubší analýzu (např. zkoumání režimu peněžní zásoby v krizích, vliv prudkých změn úrokových sazeb na možnou kompozici podílů státních vs soukromých peněz na M3, atd.)
*Uvedené časové řady jsou odvozeny z veřejně dostupných statistik. Reálný úplný rozklad tvorby a zániku peněz (s ohledem na ostatní položky) může hodnoty změnit až o desítky miliard Kč.
Reference
- Federal Reserve Bank of Chicago. (1992). Modern money mechanics: A workbook on bank reserves and deposit expansion. Federal Reserve Bank of Chicago. https://archive.org/details/modern-money-mechanics-fed-chicago
- Jílek, J. (2013). Peníze v globální ekonomice. Grada Publishing.
- Macleod, H. D. (1876). The elements of banking. Longmans, Green, Reader, & Dyer.
- Macleod, H. D. (1889–1891). The theory of credit (Vol. 1–2). Longmans, Green, & Co.