1. září 2026 · 7 min čtení
Jednoduchý účetní model Wynna Godleyho na českých datech.
Na českých datech jsem použil fiskální a obchodní poměry z ikonické práce Wynna Godleyho z roku 1999. Výsledky stojí za zamyšlení.
Britský ekonom, jenž varoval před velkou finanční krizí roku 2008, byl mj. hobojista a miláček britské bohémy. Jeho manželka Kitty byla infernálním dítětem britské smetánky. Ale Wynne se proslavil jinak. Celý život se zabýval sektorální makroekonomickou analýzou (viz jeho magnum opus, Macroeconomics, 1983, sepsané spolu s Francisem Crippsem) a roku 1999 sepsal zprávu (Godley, 1999), kde na základě formálního účetního modelu nastínil scénáře vývoje americké ekonomiky. Jeden z těch scénářů počítal se strmým nárůstem soukromého zadlužení a s rizikem vypuknutí finanční krize.
Zkusme jeho model použít na česká data. Co nám řekne?
I. Godleyho model
Jako každý poctivý heterodoxní ekonom, i Wynne chápal ekonomiku jako systém toků a zásob (v tradici klasiků, viz Copeland, 1952; Backus et al., 1980; Leontief, 1966). Příjem jednoho sektoru je výdajem jiného sektoru. Pokud někdo utrácí více, někdo musí utrácet méně. Identitu HDP takto rozšířil o toky:
kde \(S\) jsou příjmy, \(I\) jsou výdaje, \(p\) soukromého sektoru (domácnosti a firem), \(g\) vlády a \(\mathit{CAB}\) je běžný účet platební bilance. Obchodní bilance, tedy \(X\) (vývoz zboží a služeb) minus \(M\) (dovoz zboží a služeb), je jen jeho částí. Běžný účet k ní přidává prvotní důchody a transfery. Pokud je rozpočet v červených číslech a externí účet v zelených, soukromý sektor „šetří“, jeho čistá finanční pozice se zvyšuje. Pokud se dluh soukromého sektoru zvyšuje, pak někam unikají čistá finanční aktiva, buď vláda vybere na daních více, než utrácí, nebo do zahraničí odchází víc, než odtud přichází.
Godleyho logiku toků je těžké vyvrátit, pokud vezmeme v úvahu jednoduchou účetní sekvenci. Dejme tomu, že se česká (centrální) vláda (ačkoli ji z vysokého vkusu nepodezíráme) rozhodla koupit luxusní italský nábytek od domácího dodavatele v hodnotě 500 000 Kč, a to je jediný výdaj, který měla. Od soukromého sektoru však za stejné období vybrala na daních částku vyšší, řekněme 600 000 Kč. Pro zjednodušení neuvažujeme DPH, pouze daň z příjmu a pouze dopady na konečnou rozvahu bez nákladů a výnosů jiných než daně. Pak bychom měli:
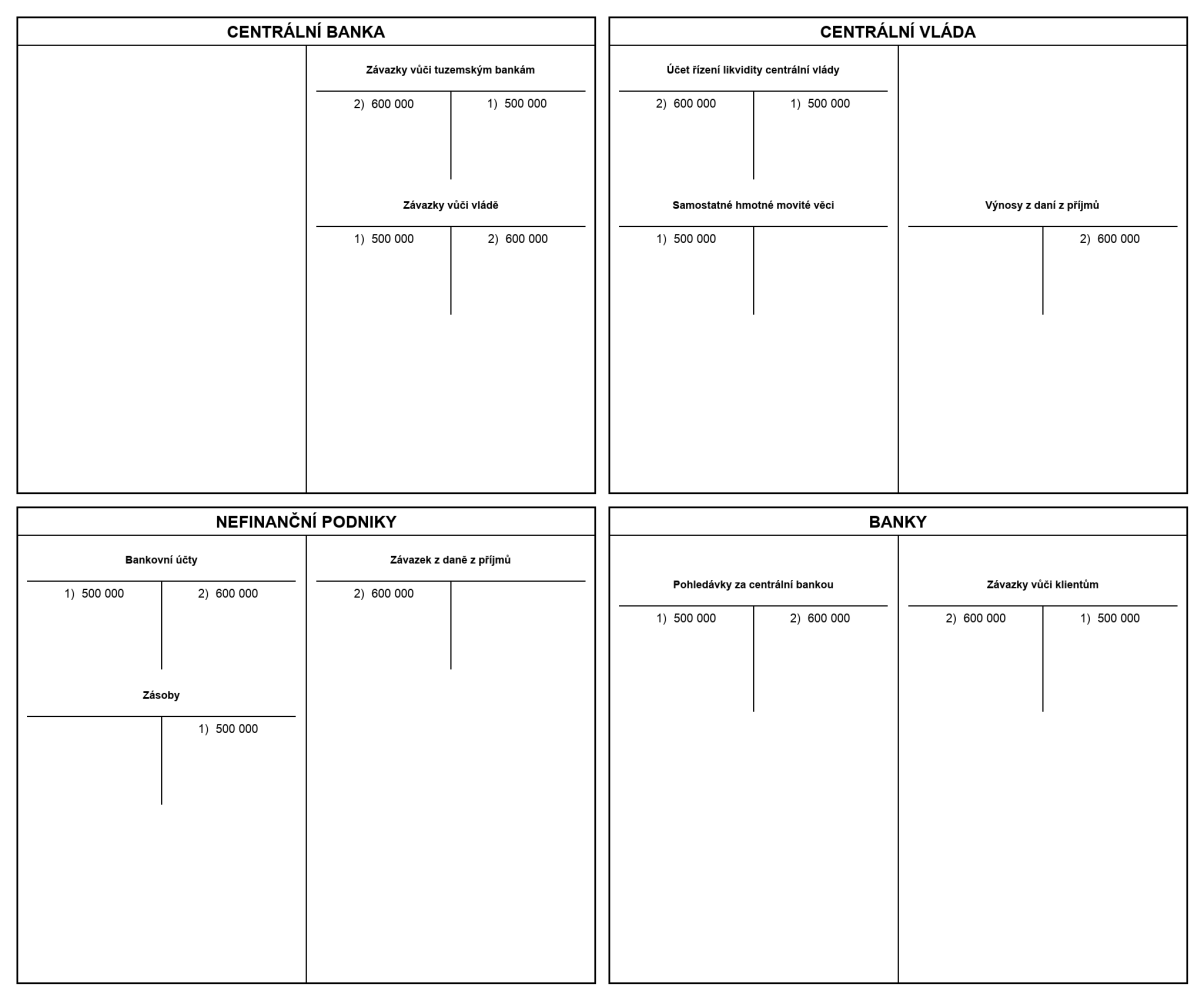
Vláda má nyní přebytek 100 000 Kč, zatímco čistá finanční pozice soukromého sektoru se snížila o 100 000 Kč. Odpovídajícím způsobem je nyní o stejnou částku snížena i peněžní zásoba M3. Rozpočtový přebytek odebírá čistá finanční aktiva ze soukromého sektoru s příslušnými dopady.
Godley ze svého vzorce odvodil dva jednoduché poměry, upravený fiskální poměr (\(\mathit{AFR}\) – Adjusted fiscal ratio) a upravený obchodní poměr (\(\mathit{ATR}\) – Adjusted trade ratio):
kde \(G\) jsou veškeré vládní výdaje, \(T\) jsou veškeré daňové příjmy a \(\theta\) je mírou daňové zátěže. Pokud je rozpočet vyrovnaný, pak se \(\mathit{AFR}\) musí rovnat výstupu ekonomiky. Podobně \(X\) je u Godleyho vývoz zboží a služeb včetně transferů, \(M\) je odpovídající dovoz a \(\mu\) je průměrný sklon k dovozu (kolik z HDP se v průměru vynakládá na dovoz). Faktorové důchody v tomto poměru nejsou, ačkoli v identitě tří sald ano. Na českých datech proto počítám \(\mathit{ATR}\) dvakrát. Poprvé jen se zbožím a službami, podruhé s celým běžným účtem.
Kombinací těchto dvou poměrů dostaneme \(\mathit{CFTR}\) (kombinovaný fiskální a obchodní poměr):
Pokud se \(\mathit{CFTR}\) rovná HDP, soukromý sektor nefinancuje růst přes zadlužování a vývoj produktu odpovídá fiskálním a zahraničním injekcím. Pokud je HDP vyšší než \(\mathit{CFTR}\), je tento rozdíl kryt deficitem soukromého sektoru.
V alarmující zprávě z roku 1999 Godley ukázal, že po roce 1992 se HDP Spojených států od \(\mathit{CFTR}\) odklonil. Clintonova administrativa dostala rozpočet do přebytku a vydávala to za velké vítězství. Z účetního hlediska to, spolu s deficitem běžného účtu, odebralo soukromému sektoru čistá finanční aktiva. Potenciálním důsledkem této „díry“ byl prudký růst soukromého dluhu a, jak mnozí Godleymu později dali za pravdu, krize rizikových hypoték v USA a globální finanční krize. Samozřejmě existovaly i další důvody, cyklické, generační, politické atd. Ty zde nebudu analyzovat. Zkusme ale jednoduše aplikovat stejné poměry na česká data.
II. Česká data a výsledky
Vzal jsem česká data z Eurostatu, od prvního kvartálu 1999 do třetího kv. 2025. Z toho jsem odvodil roční sumu, sezónně očištěnou tam, kde Eurostat sezónní očištění publikuje. Údaje o vývozu a dovozu, které používám, jsou k dispozici od ECB pouze od roku 2004, takže obchodní poměr začíná tam. Všechny tři bilance sahají až do roku 1999. Graf od roku 2000 ukazuje čisté půjčky (net lending) v jednotlivých sektorech (ESA B.9) jako podíl na HDP.
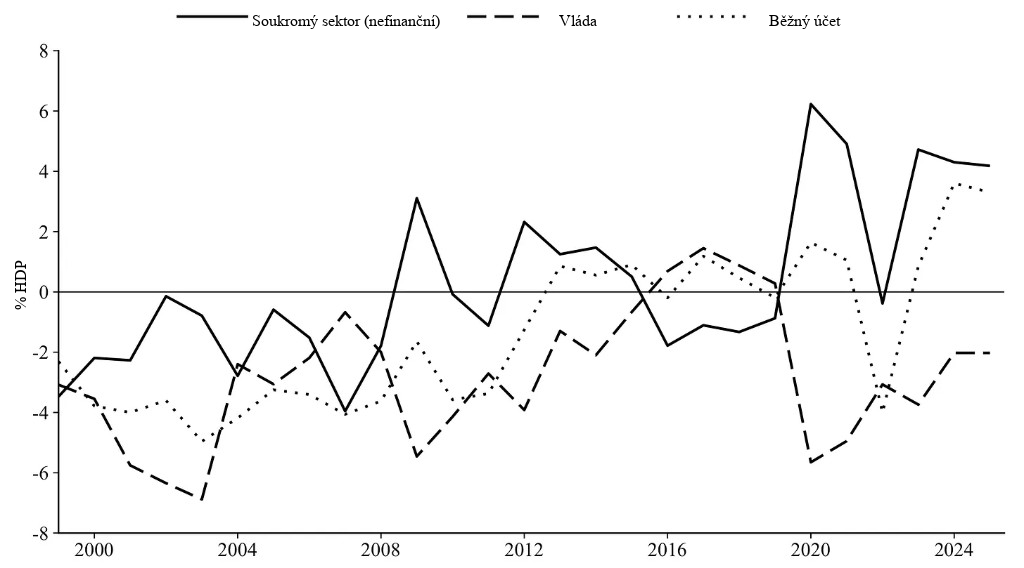
Do roku 2008 vykazoval nefinanční soukromý sektor deficit. Po pandemii covidu vykázal přebytek, a to především proto, že domácnosti „šetřily“, zatímco firmy si stále půjčovaly. Vzhledem k tomu, že Česko je malá exportně orientovaná ekonomika, je nutné se na externí účet podívat zvlášť v rozložení na obchodní bilanci, primární důchody a běžný účet.
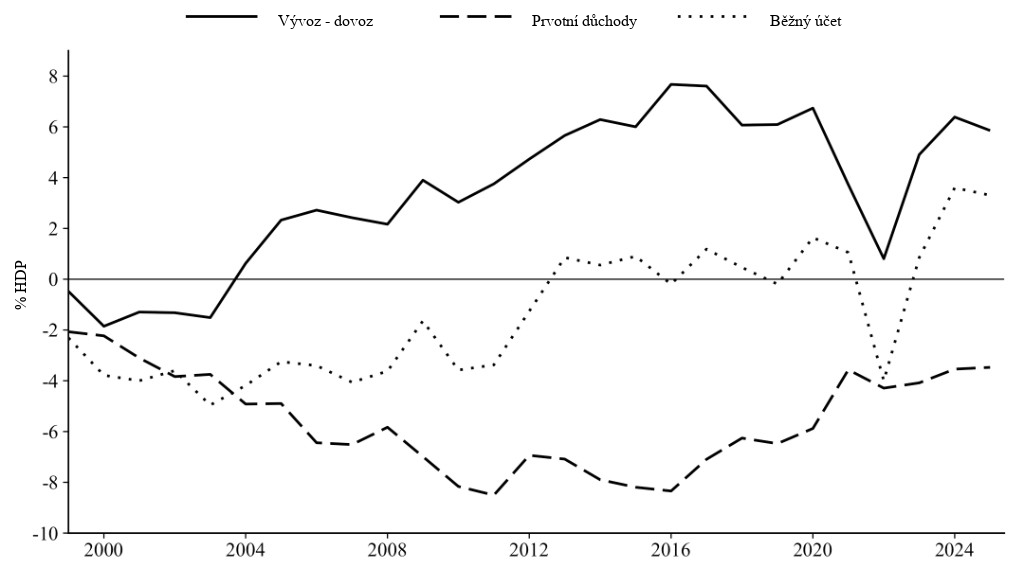
Godleyho poměr obchodní bilance je 109, poměr běžného účtu je 102, což je téměř vyrovnaná hodnota. Obrázek 4 znázorňuje HDP oproti oběma kombinovaným poměrům, obojí indexováno k roku 2004.
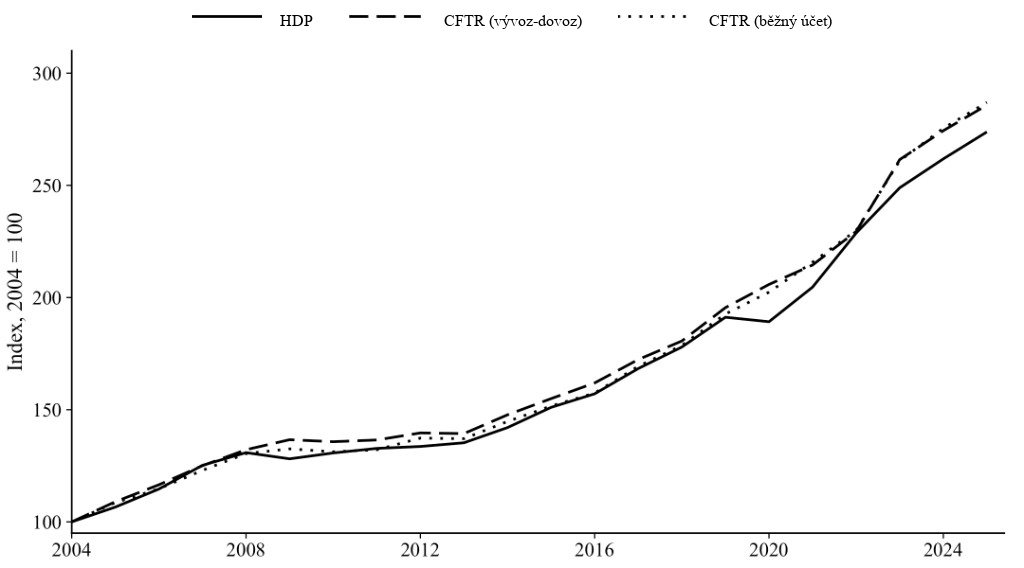
Korelace ročního tempa HDP s celkovým obchodním \(\mathit{CFTR}\) je pro dané období 0,65 a s koeficientem \(\mathit{CFTR}\) běžného účtu 0,69. Jednoduše řečeno, český HDP byl (podle Godleyho modelu, podotýkám zvlášť) poháněn fiskálními injekcemi a exportem. Konvenční názor by samozřejmě byl, že se na světě nejedná fakt o nic nového, ale právě sektorový a účetně konzistentní pohled je důležitý. Znamená to něco?
…Všechny modely jsou špatné, ale některé jsou užitečné…
Je i ježkovi jasné, že takové jednoduché cvičení nám nemusí říct vůbec nic, ale je to právě heterodoxní ekonomie, která si zachovala účetní konzistenci a pozorování reálného světa jakožto hlavní motor modelovacího přístupu. A ne žádnou walrasovskou rovnováhu. Wynne Godley představil svůj nejslavnější a nejcitovanější rámec ve spolupráci s Marcem Lavoiem (2007), kde je účetní konzistence zkoumána mnohem podrobněji, a od té doby v literatuře není o SFC modely nouze. I já jsem tomu propadl, ale do společnosti mám třeba i slavného nobelistu Stiglitze :) (viz jeho biblický, účetně konzistentní agentský model publikovaný se skupinou heterodoxních ekonomů, Caiani et al., 2016).
III. Jednoduché prognózy
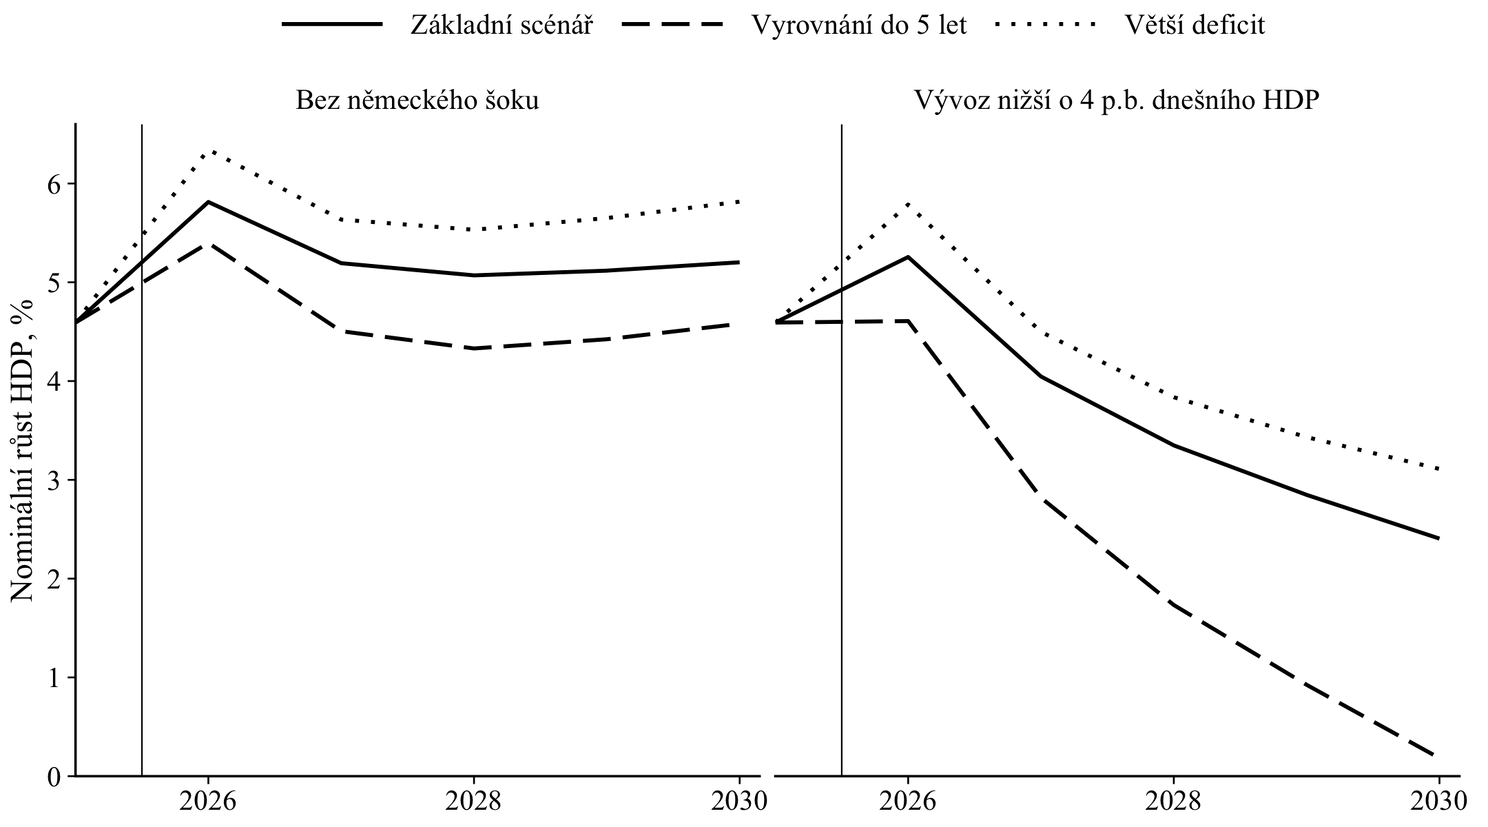
Nyní si proveďme několik jednoduchých předpovědí na základě českých dat. Ponecháme stejnou hodnotu \(\mathit{CFTR}\) a necháme HDP, aby se jí řídil. Daňová sazba, sklon k dovozu, \(G\) a \(X\) jsou promítány pomocí jednoduché autoregrese. Testuji tři fiskální režimy, všechny aplikované na příštích 5 let. Za prvé, zachování rozpočtu v současné podobě a trendu. Za druhé, jeho vyrovnání. Za třetí, zvýšení deficitu na 4,5 % HDP. Nakonec zopakuji všechny tři scénáře s potenciálním německým poptávkovým šokem, za předpokladu, že do roku 2030 bude celkový export nižší o čtyři procentní body dnešního HDP.
Bez šoku by nominální růst v prvním scénáři byl kolem 5,3 % a celkový dluh kolem 48 % HDP. Vyrovnání rozpočtu stojí přibližně 0,6 bodu růstu ročně a snižuje dluh na 42 %. Větší deficit dává růst 5,8 %, ale dluh stoupá na 53 % a běžný účet klesá na −4 %.
V případě německého šoku dosahuje základní růst v průměru 3,6 % a do roku 2030 klesá na 2,4 %. Deficit dosahuje 6 % a dluh 60 %. Vyrovnání rozpočtu sráží růst v roce 2030 k nule. Vyšší výdaje dávají průměrný růst 4,1 %, ale deficit dosahuje 8 %, běžný účet klesá na −8,7 % a dluh dosahuje 65 %.
Je zřejmé, že české domácnosti jednoduše nenahradí německou či jinou zahraniční poptávku vyššími výdaji (pokud neuvážíme nějaké nerealistické scénáře, např. boom, při kterém prodají aktiva a utratí výnosy). Budou nadále šetřit. Identita ponechává dvě možnosti, buď slabší HDP, nebo větší deficit veřejných financí. Bez jedné z nich nemůžete mít stejný růst jako předtím, alespoň dle jeho veličenstva pana Wynna Godleyho, jehož podobu dokonce nese socha na východní zdi coventryské katedrály (poráží v podobě svatého Michaela ďábla).
IV. Pár závěrů
Přepsat identitu HDP a zapojit toky je jednoduché cvičení, přesto nabízí podněty k zamyšlení. Český HDP je poháněn efektivní poptávkou a exportem, jak uvádějí četné studie a oficiální statistiky, a tady není žádný nový objev. Jakýkoli spolehlivý model nebo specifikace bude vyžadovat komplexní a nelineární analýzu a otázkou zde není, zda je fiskální pozice důležitá nebo rozhodující pro hospodářský růst. To je normativní spor, typický pro postkomunistické země a v jistém smyslu i pro radikální ekonomické školy (MMTáci, neomarxisté vs. rakušáci atd.). Cílem bylo podívat se na věc z technokratických postkeynesiánských pozic, které v současném mainstreamovém diskurzu, k velké škodě, téměř chybí.
Dalším tématem k prozkoumání jsou hlubší vztahy v peněžních tocích mezi sektory. Jak jsme viděli na obrázku 1, kladná čistá finanční pozice centrální vlády odebírá čistá aktiva ze soukromého sektoru, ale také mění složení peněžní zásoby. Trvalý přebytek by znamenal méně vládních peněz v peněžní zásobě (měřeno M3), což znamená, že nejpravděpodobnějším dalším krokem by byla zrychlená tvorba bankovních peněz, případně akcelerovaný tok peněz ze zahraničí, což je bez větší vnější poptávky jen stěží představitelné. Rostoucí deficit veřejných financí, jak vidíme, (ne)omezují vášnivá politická debata a určité papírování v parlamentu, zatímco vyšší tempo tvorby nových úvěrů je přinejmenším omezeno některými požadavky Basel IV (minimální output floor, pákový poměr, kapitálová přiměřenost, tvorba rezerv, metodiky IRB modelu, LCR a NSFR atd.), interním hodnocením rizik a samozřejmě měnovou politikou. Nemluvě o (již tak vysoké) cykličnosti, systémových rizicích a nexusu vyplývajícím ze změny ve složení bankovních rozvah atd.
To jsou právě zajímavé otázky pro další výzkumy.
Reference
- Backus, D., Brainard, W. C., Smith, G., & Tobin, J. (1980). A model of U.S. financial and nonfinancial economic behavior. Journal of Money, Credit and Banking, 12(2), 259–293. https://doi.org/10.2307/1992063
- Caiani, A., Godin, A., Caverzasi, E., Gallegati, M., Kinsella, S., & Stiglitz, J. E. (2016). Agent based-stock flow consistent macroeconomics: Towards a benchmark model. Journal of Economic Dynamics and Control, 69, 375–408. https://doi.org/10.1016/j.jedc.2016.06.001
- Copeland, M. A. (1952). A study of moneyflows in the United States. National Bureau of Economic Research.
- Godley, W. (1999). Seven unsustainable processes: Medium-term prospects and policies for the United States and the world (Strategic Analysis). Levy Economics Institute of Bard College. Available online at: https://www.levyinstitute.org/pubs/sr/sevenproc.pdf
- Godley, W., & Cripps, F. (1983). Macroeconomics. Fontana/Oxford University Press.
- Godley, W., & Lavoie, M. (2007). Monetary economics: An integrated approach to credit, money, income, production and wealth. Palgrave Macmillan.
- Leontief, W. (1966). Input-output economics. Oxford University Press.